
Un morceau de plafond qui tombe, une cloison qui se fissure puis cède, un mur qui s'affaisse après une fuite : l'effondrement de mur ou de plafond est un sinistre impressionnant, parfois dangereux, et souvent coûteux. Reste une question essentielle : votre assurance habitation le prend-elle en charge ? La réponse dépend d'abord de la cause de l'effondrement, puis de votre statut et de votre contrat.
Sommaire
1. Effondrement de mur ou de plafond : la cause change tout
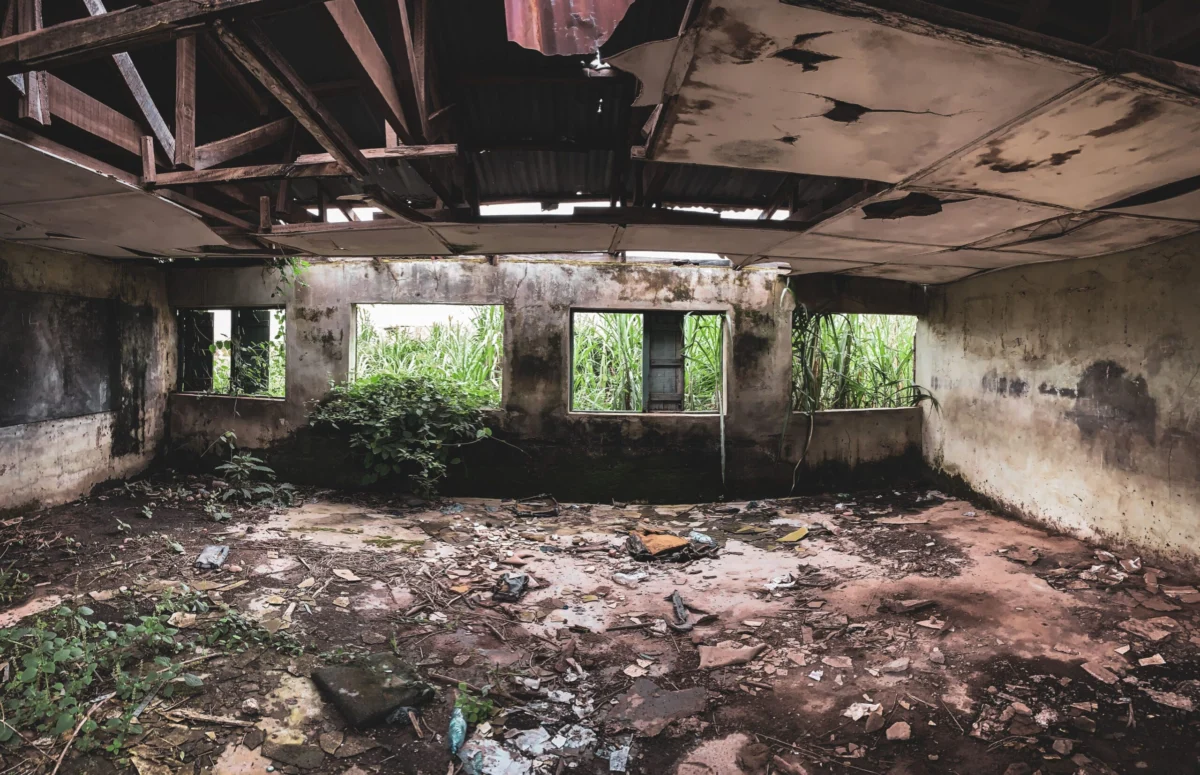
Un contrat multirisque habitation ne couvre pas « l'effondrement » en tant que tel : il couvre les dommages causés par un événement garanti. Un effondrement de mur ou de plafond est donc indemnisé s'il résulte d'un dégât des eaux, d'un incendie, d'une tempête, d'une explosion, d'un choc ou d'une catastrophe naturelle reconnue. Il l'est beaucoup moins, voire pas du tout, s'il vient d'un défaut d'entretien ou de la simple vétusté.
Point clé à retenir
Pour l'assureur, la question n'est pas « quel élément est tombé » mais « qu'est-ce qui l'a fait tomber ». Décrivez et documentez la cause avant de parler de réparations.
2. Les causes généralement couvertes
Le cas le plus fréquent est la fuite : une canalisation qui crève ou une infiltration finit par ramollir un plafond en plâtre jusqu'à sa chute. Si la fuite est accidentelle et soudaine, la garantie dégât des eaux prend en charge les dommages au plafond et aux murs, ainsi que, selon le contrat, la recherche de fuite.
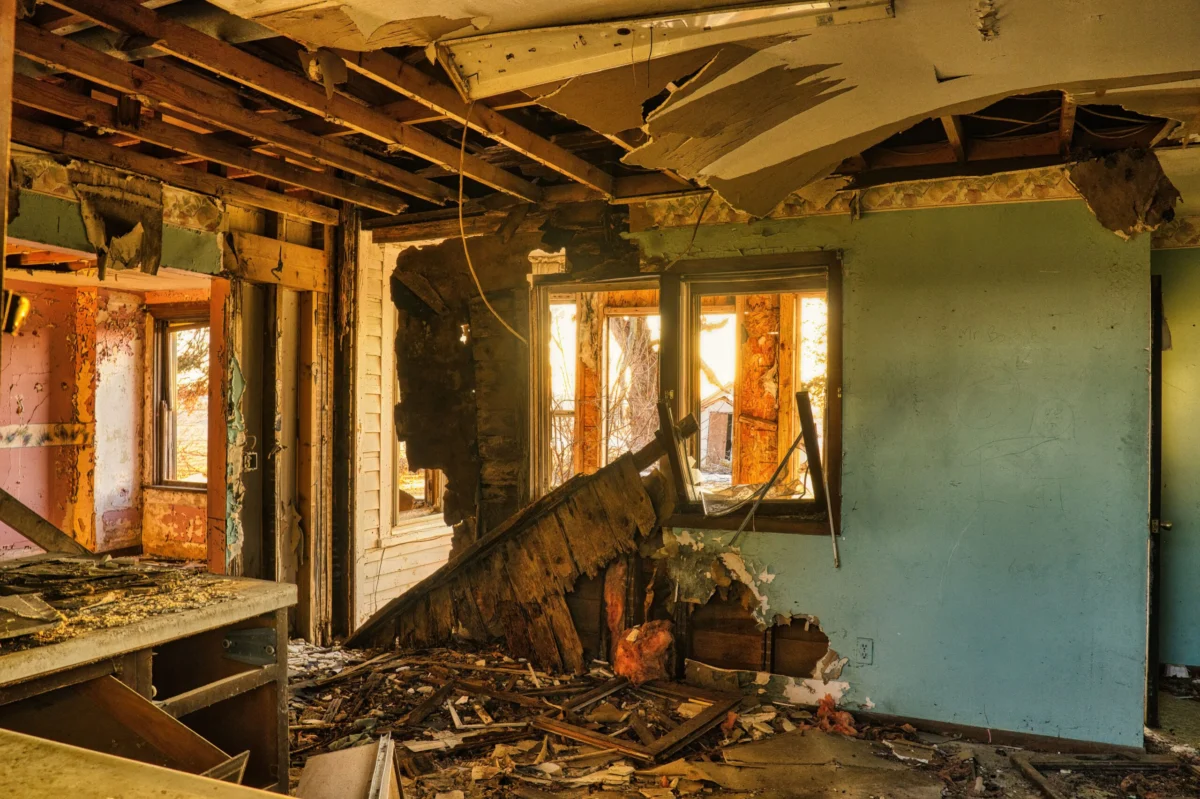
D'autres événements peuvent être à l'origine d'un effondrement garanti : un incendie qui fragilise la structure, une tempête qui arrache la toiture et laisse l'eau pénétrer, ou une catastrophe naturelle (mouvement de terrain, sécheresse) reconnue par arrêté ministériel.
Effondrement : quelle garantie selon la cause ?
| Fuite ou infiltration accidentelle | Dégât des eaux, en principe couvert |
| Incendie ou explosion | Garanties de base du contrat |
| Tempête, grêle, neige | Garantie tempête, selon les conditions du contrat |
| Mouvement de terrain, sécheresse | Catastrophe naturelle, après arrêté officiel |
| Vétusté ou défaut d'entretien | Généralement exclu |
3. Les causes souvent exclues
Pour un effondrement de mur ou de plafond, l'usure normale, la vétusté et le défaut d'entretien sont les exclusions classiques. Une humidité qui s'installe pendant des années, une toiture jamais révisée ou un mur déjà fissuré avant le sinistre sont difficiles à faire indemniser. Les travaux mal réalisés (cloison supprimée sans étude, surcharge) peuvent aussi être exclus, ou relever de la garantie d'un artisan plutôt que de votre assurance.
Dans ce cas, le recours se joue ailleurs : une dommages-ouvrage ou la garantie décennale du constructeur peut s'appliquer pour les logements récents. En cas de refus de votre assureur, consultez notre guide sur les recours après un refus d'indemnisation.
4. Propriétaire, locataire, copropriété : qui est responsable ?
Le propriétaire occupant assure le bâti et le contenu, et supporte donc la réparation d'un effondrement garanti. Le locataire, lui, doit assurer ses risques locatifs, mais un effondrement de mur ou de plafond dû à la vétusté ou à un vice de construction relève en principe de la responsabilité du bailleur, qui doit fournir un logement en bon état. Le locataire reste responsable de ce qu'il a lui-même causé, par exemple une fuite non signalée.
Point clé à retenir
En copropriété, un effondrement touchant les parties communes (toiture, façade, canalisations collectives) relève de l'assurance du syndic : prévenez-le en même temps que votre assureur.
Vérifiez que votre logement est bien couvert
Comparez les offres MRH et leurs garanties avant le prochain sinistre.
Trouvez la meilleure assurance habitation
Comparez les offres en 3 minutes et trouvez la protection adaptee a votre logement.
5. Que faire immédiatement après l'effondrement ?
La sécurité passe avant tout : coupez l'eau et l'électricité de la pièce concernée, éloignez les occupants et interdisez l'accès à la zone. Si la structure paraît instable, quittez le logement et appelez les secours. Une mise en sécurité peut être imposée par la mairie en cas de danger, et de nombreux contrats prennent en charge un relogement temporaire.
Photographiez ensuite les dégâts avant d'y toucher, conservez les débris significatifs, puis déclarez le sinistre dans les délais : consultez notre guide sur les sinistres MRH. Ne lancez pas de réparations définitives avant le passage de l'expert, sauf mesure d'urgence justifiée par écrit.
6. Conseils pratiques pour être indemnisé
- Mettez les personnes en sécurité avant toute autre démarche
- Photographiez la zone, les fissures et la cause apparente avant intervention
- Déclarez l'effondrement de mur ou de plafond à l'assureur (et au syndic ou au bailleur le cas échéant)
- Gardez les factures d'entretien et les rapports de travaux antérieurs
- Faites constater la cause par un professionnel si elle est incertaine
- Contestez, si besoin, les conclusions de l'expert par une contre-expertise
Le déroulement de l'expertise est détaillé dans notre article sur la procédure d'expertise, et vous pouvez demander une contre-expertise si vous contestez ses conclusions. En copropriété, voir aussi ce que couvre le syndic dans notre guide sur l'assurance habitation en copropriété.
Pour les démarches en cas de danger lié au bâti, consultez le site officiel Service-Public.fr.
"À retenir"
Un effondrement de mur ou de plafond est indemnisé selon sa cause : fuite, incendie, tempête ou catastrophe naturelle oui, vétusté ou défaut d'entretien en général non. Mettez les personnes en sécurité, documentez la cause, déclarez vite et attendez l'expert avant les réparations définitives.
7. FAQ — Effondrement de mur ou de plafond
Mon assurance couvre-t-elle un plafond qui s'effondre après une fuite ?
En principe oui si la fuite est accidentelle, au titre du dégât des eaux. Une fuite ancienne ou non entretenue peut en revanche être exclue.
L'effondrement dû à la vétusté est-il indemnisé ?
Généralement non : la vétusté et le défaut d'entretien sont des exclusions classiques. Un locataire peut cependant se retourner contre son bailleur si le logement n'est pas en bon état.
Puis-je rester chez moi après un effondrement ?
Seulement si la zone est sécurisée et la structure stable. En cas de doute, quittez les lieux. Beaucoup de contrats prévoient une prise en charge du relogement temporaire.
Qui paie quand le plafond d'un voisin tombe chez moi ?
Souvent l'assurance du voisin ou de la copropriété, au titre de sa responsabilité. Votre assureur peut avancer l'indemnisation et se retourner contre le responsable : déclarez-le rapidement.
Avertissement : Les informations fournies sont à titre informatif ; la prise en charge dépend de chaque contrat et des circonstances du sinistre. Cet article contient des liens d'affiliation.
📋 Partenaire Assurland
Votre contrat vous protège-t-il vraiment ?
Après un sinistre, les écarts de couverture entre assureurs peuvent être considérables. Comparez gratuitement pour être mieux protégé.
Comparer les offres MRH →Service gratuit - 78 offres comparées - Sans engagement


Ping : Choc de Véhicule Contre une Habitation : Quelle Prise en Charge ? - Assurance Habitat Conseil