Une voiture qui perd le contrôle et défonce un mur, un portail ou une façade : ce sinistre, plus fréquent qu'on ne le croit, laisse un propriétaire face à une double question. Qui doit payer, et vers quelle assurance se tourner ? Le choc de véhicule contre une habitation relève de plusieurs garanties possibles, et la réponse dépend de l'identité du conducteur, de votre statut et des clauses de votre contrat.
Sommaire
1. Choc de véhicule : une garantie de base du contrat habitation
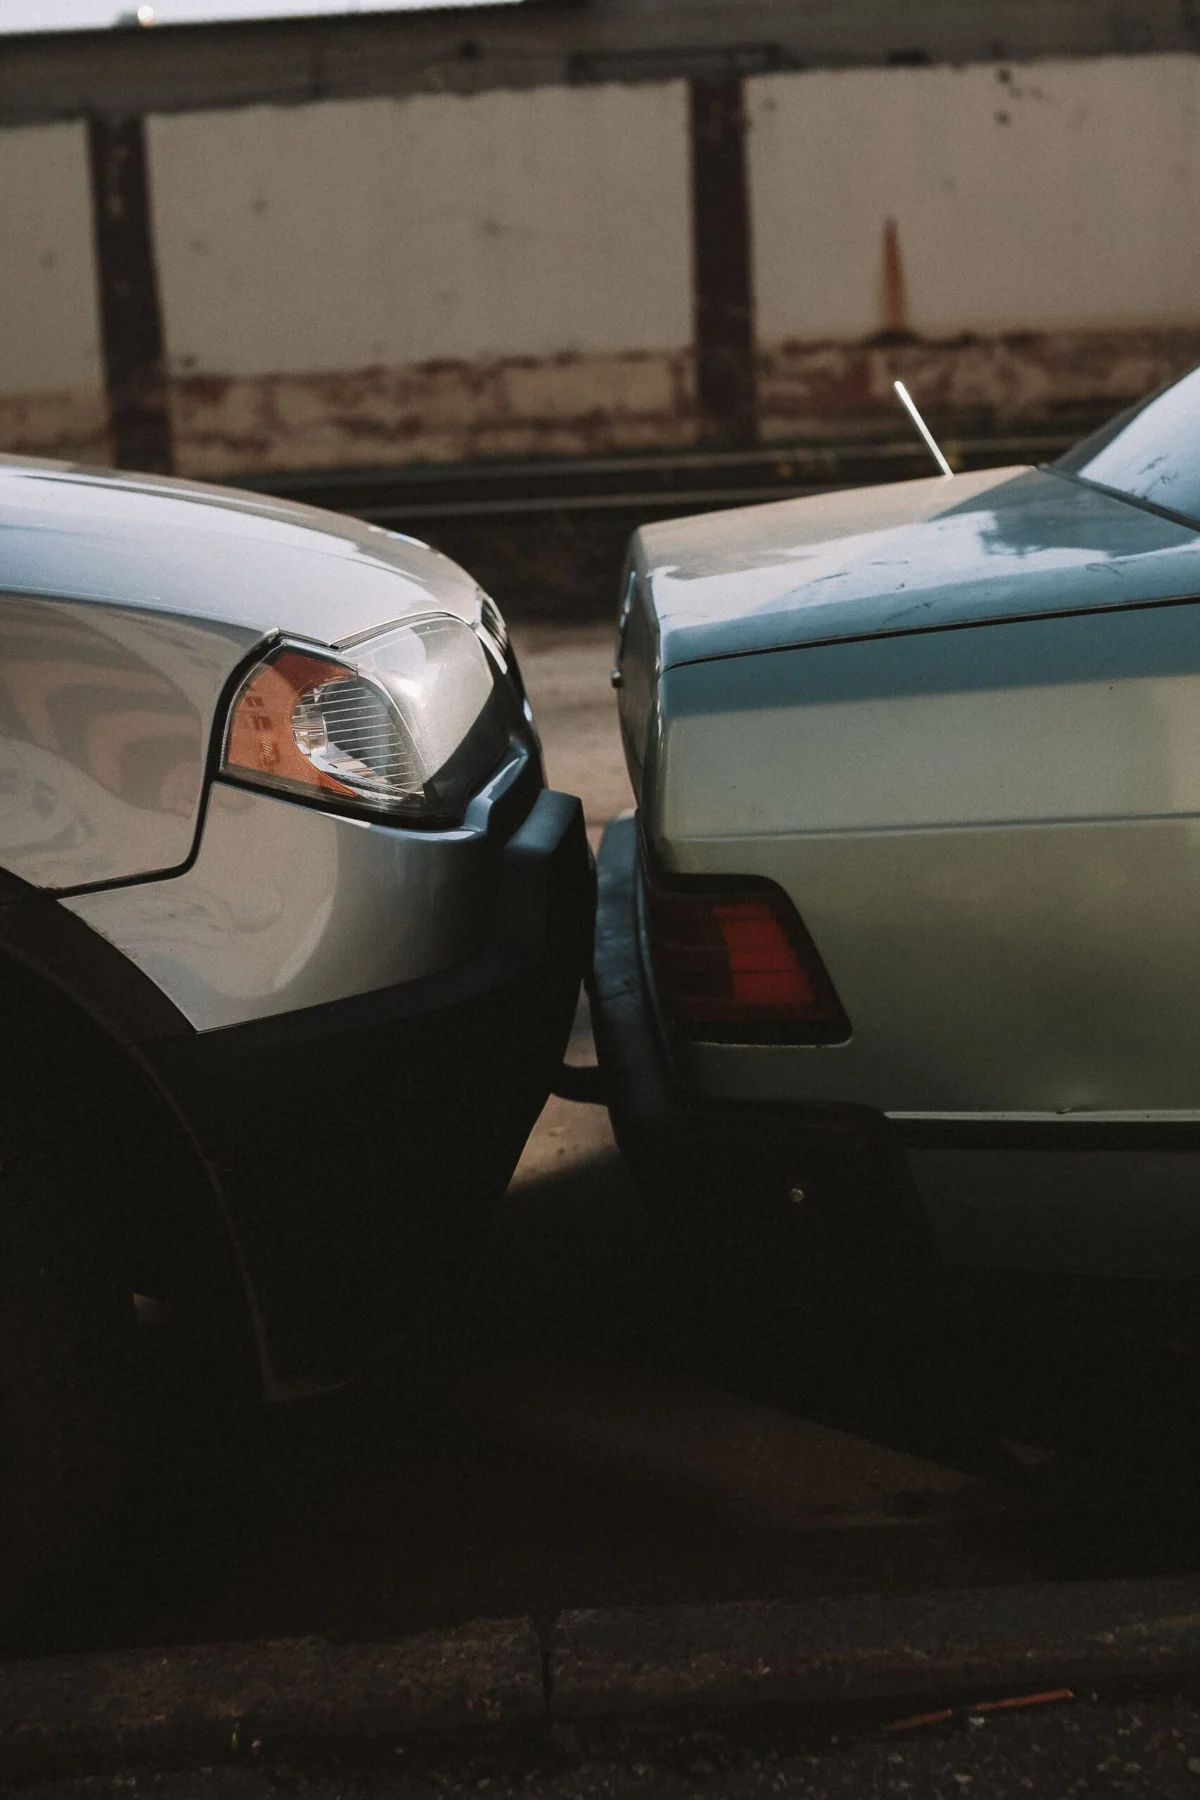
La plupart des contrats multirisque habitation incluent, dans les garanties de base, les dommages causés par le choc de véhicule terrestre : voiture, camion, moto, engin agricole ou de chantier. Elle couvre le bâtiment (murs, façade, toiture, menuiseries) et, selon les contrats, les dépendances, clôtures et portails, ainsi que le contenu endommagé à l'intérieur.
Un choc de véhicule peut aussi entraîner des dommages en cascade : vitrages brisés (voir notre guide sur le bris de glace), canalisations rompues ou structure fragilisée.
Point clé à retenir
Deux assurances peuvent être mobilisées : celle du conducteur responsable, et la vôtre. Votre assureur peut vous indemniser rapidement, puis se retourner contre le responsable.
2. Le conducteur est identifié : qui indemnise ?
Quand le conducteur est identifié et assuré, c'est en principe sa responsabilité civile automobile, obligatoire, qui indemnise les dommages causés à votre habitation. Relevez son identité, la plaque d'immatriculation, le nom de son assureur et le numéro de son contrat, et notez les témoins. Les forces de l'ordre peuvent établir un procès-verbal utile pour la suite.
Dans la pratique, vous pouvez soit vous adresser directement à l'assureur du responsable, soit déclarer le sinistre à votre propre assureur, qui vous indemnise selon votre contrat puis exerce son recours. Cette seconde voie est souvent plus rapide, au prix d'une éventuelle franchise qui sera récupérée ensuite si le tiers est reconnu responsable.
Selon la situation du conducteur
| Conducteur identifié et assuré | RC auto du responsable, ou votre assureur avec recours |
| Conducteur inconnu (fuite) | Plainte, puis garantie de votre contrat si elle le prévoit |
| Conducteur non assuré | Votre contrat et démarches auprès des organismes de garantie |
| Votre propre véhicule | Selon les clauses de votre contrat habitation |
3. Conducteur inconnu ou délit de fuite
Si le conducteur a pris la fuite, déposez plainte rapidement : c'est souvent une condition pour que votre assureur instruise le dossier. La garantie de votre contrat peut s'appliquer même sans auteur identifié, mais certains contrats exigent que le véhicule soit identifié, ou appliquent une franchise plus élevée. Vérifiez cette clause avant d'engager des réparations.
Si votre assureur refuse la prise en charge, vous disposez de recours : voir notre guide sur les refus d'indemnisation.
4. Votre propre véhicule contre votre maison
Le cas délicat est celui où le véhicule appartient à l'assuré ou à un membre du foyer : une manoeuvre ratée dans l'allée qui endommage le garage, par exemple. La RC auto ne couvre pas vos propres biens, et de nombreux contrats habitation excluent les véhicules appartenant à l'assuré ou conduits par lui. Relisez attentivement la définition de la garantie : l'indemnisation n'est pas automatique.
Point clé à retenir
Avant de déclarer un choc de véhicule causé par un proche, demandez à votre assureur comment le contrat traite les véhicules du foyer : c'est la clause qui décide de tout.
Comparez les garanties avant le sinistre
Vérifiez que votre contrat MRH couvre bien le choc de véhicule, clôtures et dépendances comprises.
Trouvez la meilleure assurance habitation
Comparez les offres en 3 minutes et trouvez la protection adaptee a votre logement.
5. Les démarches après le choc de véhicule
Commencez par la sécurité : appelez les secours en cas de blessés, coupez le gaz et l'électricité si des installations sont touchées, éloignez les occupants d'un mur ou d'une charpente fragilisés. Si la structure est menacée, la mairie peut imposer des mesures de mise en sécurité, et un effondrement est possible : voir notre article sur l'effondrement de mur ou de plafond.
Photographiez ensuite le véhicule (plaque comprise) et tous les dégâts, réunissez les coordonnées du conducteur et des témoins, puis déclarez le sinistre dans les délais, en suivant notre guide sur les sinistres MRH. Obtenez des devis de réparation et attendez l'expert avant les travaux définitifs, sauf mesures conservatoires.
6. Conseils pratiques pour être indemnisé
- Relevez plaque, identité et assureur du conducteur dès que possible
- Déposez plainte si le conducteur est inconnu ou a pris la fuite
- Photographiez les dégâts sur la façade, la clôture, le portail et le contenu
- Vérifiez si les clôtures et dépendances sont couvertes par votre contrat
- Faites évaluer l'état de la structure par un professionnel avant de réoccuper
- Demandez une contre-expertise si l'estimation vous semble insuffisante
Le déroulement de l'expertise est détaillé dans notre guide. Si vous êtes locataire, prévenez aussi votre bailleur ; en copropriété, une façade ou une clôture commune relève de l'assurance du syndic.
Pour les règles générales en cas d'accident de la route, consultez le site officiel Service-Public.fr.
"À retenir"
Un choc de véhicule contre une habitation est couvert par la plupart des contrats habitation, avec un recours possible contre le conducteur responsable. Relevez les informations du conducteur, déposez plainte s'il est inconnu, déclarez rapidement et vérifiez la clause sur les véhicules de l'assuré.
7. FAQ — Choc de véhicule contre une habitation
Mon assurance habitation couvre-t-elle un choc de véhicule ?
Dans la plupart des cas oui, c'est une garantie de base. Les conditions (véhicule identifié, clôtures, dépendances) varient selon le contrat.
Qui paie si le conducteur est responsable ?
Son assurance automobile, au titre de la responsabilité civile. Votre assureur peut aussi vous indemniser puis se retourner contre lui.
Que faire si le conducteur a pris la fuite ?
Déposez plainte, conservez les témoignages et images éventuelles, et déclarez le sinistre à votre assureur en vérifiant les conditions de sa garantie.
Mon propre véhicule endommage ma maison : suis-je couvert ?
Pas toujours : de nombreux contrats excluent les véhicules de l'assuré ou de son foyer, et la RC auto ne couvre pas vos propres biens. Lisez la clause avant de déclarer.
Avertissement : Les informations fournies sont à titre informatif ; la prise en charge dépend de chaque contrat et des circonstances. Cet article contient des liens d'affiliation.
📋 Partenaire Assurland
Votre contrat vous protège-t-il vraiment ?
Après un sinistre, les écarts de couverture entre assureurs peuvent être considérables. Comparez gratuitement pour être mieux protégé.
Comparer les offres MRH →Service gratuit - 78 offres comparées - Sans engagement