Faire bâtir sa maison est un projet de plusieurs mois, parfois plus d'un an, pendant lesquels le bien existe déjà mais n'est pas encore habitable. Une maison en construction n'est pas couverte comme un logement fini : entre l'ouverture du chantier et la réception des travaux, les assurances ne sont pas les mêmes. Voici ce qu'il faut prévoir, et à quel moment.
Sommaire
- Maison en construction : quels risques avant la réception ?
- Qui assure quoi pendant le chantier ?
- Dommages-ouvrage et garantie décennale : le socle à ne pas oublier
- Assurance de chantier du maître d'ouvrage : TRC et responsabilité civile
- Réception des travaux : activer son assurance habitation
- Conseils pratiques pour couvrir sa maison en construction
- FAQ — Maison en construction
1. Maison en construction : quels risques avant la réception ?
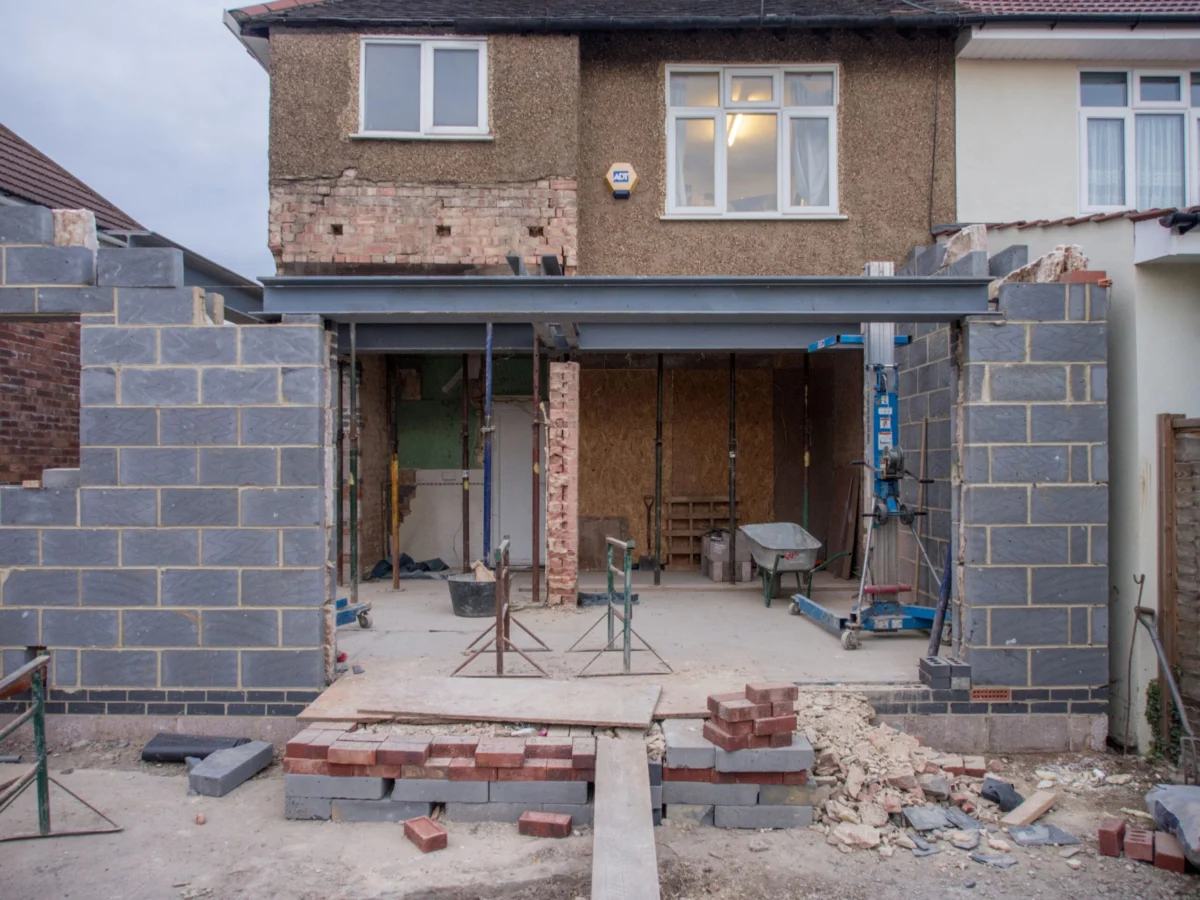
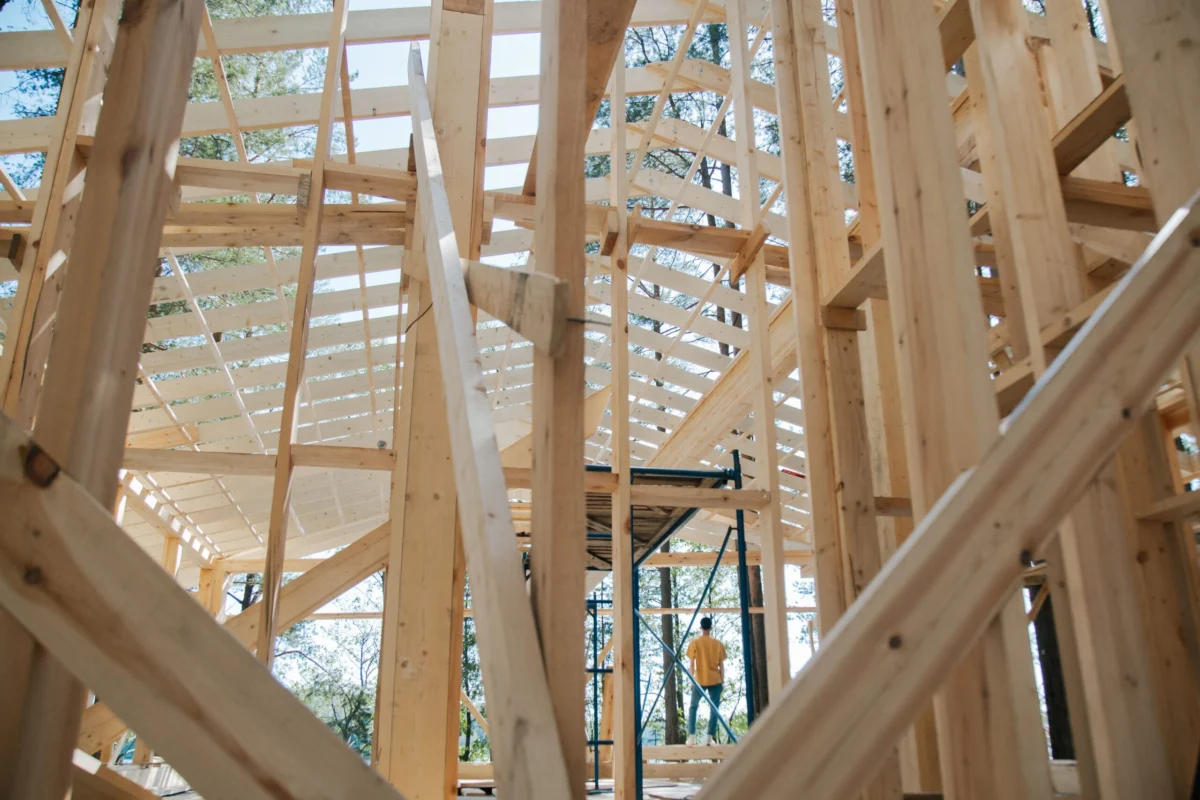
Pendant le chantier, une maison en construction est exposée à des risques spécifiques : vol de matériaux et d'outillage, incendie, dégâts des eaux avant la mise hors d'eau, tempête sur une structure inachevée, et accidents de personnes sur le terrain. La plupart de ces risques ne relèvent pas d'un contrat multirisque habitation classique, car le logement n'est ni habité ni réceptionné.
Point clé à retenir
Tant que les travaux ne sont pas réceptionnés, la garde du chantier incombe en principe à l'entreprise ou au constructeur. Le transfert intervient à la réception, d'où l'importance de cette date pour votre assurance.
2. Qui assure quoi pendant le chantier ?
La répartition dépend du mode de construction. Avec un contrat de construction de maison individuelle (CCMI), le constructeur assume l'essentiel du risque de chantier jusqu'à la livraison, et vous devez souscrire l'assurance dommages-ouvrage. Si vous faites appel à plusieurs artisans, chacun doit justifier de sa propre assurance de responsabilité civile professionnelle et de sa garantie décennale.
Dans tous les cas, demandez les attestations d'assurance avant le début des travaux et vérifiez qu'elles couvrent bien la période et la nature des travaux prévus. Une attestation périmée ou qui exclut une activité ne vous protège pas.
Les assurances à chaque étape du projet
| Avant l'ouverture du chantier | Dommages-ouvrage, attestations des constructeurs |
| Pendant les travaux | Assurance de chantier (TRC), responsabilité civile du maître d'ouvrage |
| À la réception | Assurance habitation active dès la remise des clés |
| Après la réception | Garanties de parfait achèvement, biennale et décennale |
3. Dommages-ouvrage et garantie décennale : le socle à ne pas oublier
Quand vous faites construire pour vous-même, l'assurance dommages-ouvrage est obligatoire et doit être souscrite avant l'ouverture du chantier. Elle permet d'obtenir un préfinancement rapide des réparations des désordres de nature décennale, sans attendre de déterminer les responsabilités.
La garantie décennale des constructeurs couvre ensuite pendant dix ans les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Pour les défauts plus légers, la voie de la malfaçon artisan s'applique.
4. Assurance de chantier du maître d'ouvrage : TRC et responsabilité civile
En complément, le maître d'ouvrage peut souscrire une assurance tous risques chantier (TRC), qui couvre les dommages matériels survenant pendant les travaux : incendie, dégâts des eaux, tempête, parfois vol de matériaux. Elle est facultative pour un particulier, mais utile quand plusieurs corps de métier interviennent et que la responsabilité de chacun est difficile à déterminer.
Pensez aussi à votre responsabilité civile de propriétaire du terrain : si un voisin, un livreur ou un visiteur se blesse sur votre chantier, votre responsabilité peut être recherchée. Vérifiez auprès de votre assureur ce que couvre votre contrat actuel, et si une extension est nécessaire.
Préparez l'assurance de votre future maison
Comparez dès maintenant les offres MRH pour être couvert dès la remise des clés.
Trouvez la meilleure assurance habitation
Comparez les offres en 3 minutes et trouvez la protection adaptee a votre logement.
5. Réception des travaux : activer son assurance habitation
À la réception, la garde du bâtiment vous revient : votre assurance habitation doit donc être active à cette date, et non le jour de votre emménagement. Prévenez votre futur assureur quelques semaines avant, en précisant la date prévue de réception, la surface, le mode de construction et le type de chauffage.
N'emménagez jamais avant la réception : cela peut être interprété comme une réception tacite et compliquer vos recours. Pour la suite, notre checklist d'emménagement détaille les démarches à effectuer auprès de l'assureur.
Point clé à retenir
Si vous constatez des défauts à la réception, formulez des réserves dans le procès-verbal : elles relèvent de la garantie de parfait achèvement, valable un an.
6. Conseils pratiques pour couvrir sa maison en construction
- Souscrivez la dommages-ouvrage avant l'ouverture du chantier
- Collectez les attestations décennale et RC de chaque intervenant
- Envisagez une assurance de chantier si plusieurs corps de métier interviennent
- Sécurisez le terrain : clôture, éclairage, rangement des matériaux
- Faites activer l'assurance habitation à la date de réception, pas à l'emménagement
- Conservez le procès-verbal de réception et la liste des réserves
Selon que vous construisiez une maison ou un appartement, les garanties à prévoir ensuite diffèrent : voir notre comparatif maison individuelle vs appartement. En cas de sinistre pendant ou après le chantier, les démarches restent celles décrites dans notre guide des sinistres MRH.
Pour les règles de construction et d'assurance obligatoire, consultez le site officiel Service-Public.fr.
"À retenir"
Une maison en construction se couvre par étapes : dommages-ouvrage avant l'ouverture du chantier, attestations des intervenants pendant les travaux, assurance habitation active dès la réception. Ne déménagez jamais avant d'avoir signé le procès-verbal de réception.
7. FAQ — Maison en construction
Mon assurance habitation actuelle couvre-t-elle ma maison en construction ?
En général non : un contrat habitation couvre le logement que vous occupez. La maison en chantier relève des assurances de construction. Vérifiez toutefois votre responsabilité civile auprès de votre assureur.
La dommages-ouvrage est-elle obligatoire ?
Oui pour le particulier qui fait construire pour lui-même, et elle doit être souscrite avant l'ouverture du chantier.
Quand mon assurance habitation doit-elle commencer ?
À la réception des travaux, car la garde du bâtiment vous est alors transférée, même si vous n'emménagez que plus tard.
Un vol de matériaux sur le chantier est-il couvert ?
Cela dépend du contrat : le constructeur ou l'entreprise peut en répondre avant la réception, et une assurance tous risques chantier peut le couvrir. Faites-le préciser par écrit.
Avertissement : Les informations fournies sont à titre informatif et ne remplacent pas le conseil d'un professionnel de la construction ou d'un assureur. Cet article contient des liens d'affiliation.
🏠 Partenaire Assurland
Comparez votre assurance habitation
Assurland compare 78 offres en 3 minutes. Economisez en moyenne 233 € sur votre contrat MRH.
Comparer les offres MRH →Comparateur gratuit et sans engagement - Résultat immédiat