
Maison individuelle vs appartement : vivre dans l'un ou l'autre change bien plus que le cadre de vie : cela influence directement les garanties, les risques couverts et le prix de votre contrat. Voici les principales différences entre l'assurance habitation maison individuelle et celle d'un appartement, pour bien choisir vos garanties selon votre logement.
Sommaire
- Maison individuelle vs appartement : des risques différents
- Les garanties spécifiques à la maison individuelle
- Les garanties spécifiques à l'appartement
- Pourquoi le prix diffère entre maison et appartement
- Capital mobilier : des besoins qui varient selon le logement
- Conseils pratiques selon votre type de logement
- FAQ — Maison individuelle vs appartement
1. Maison individuelle vs appartement : des risques différents
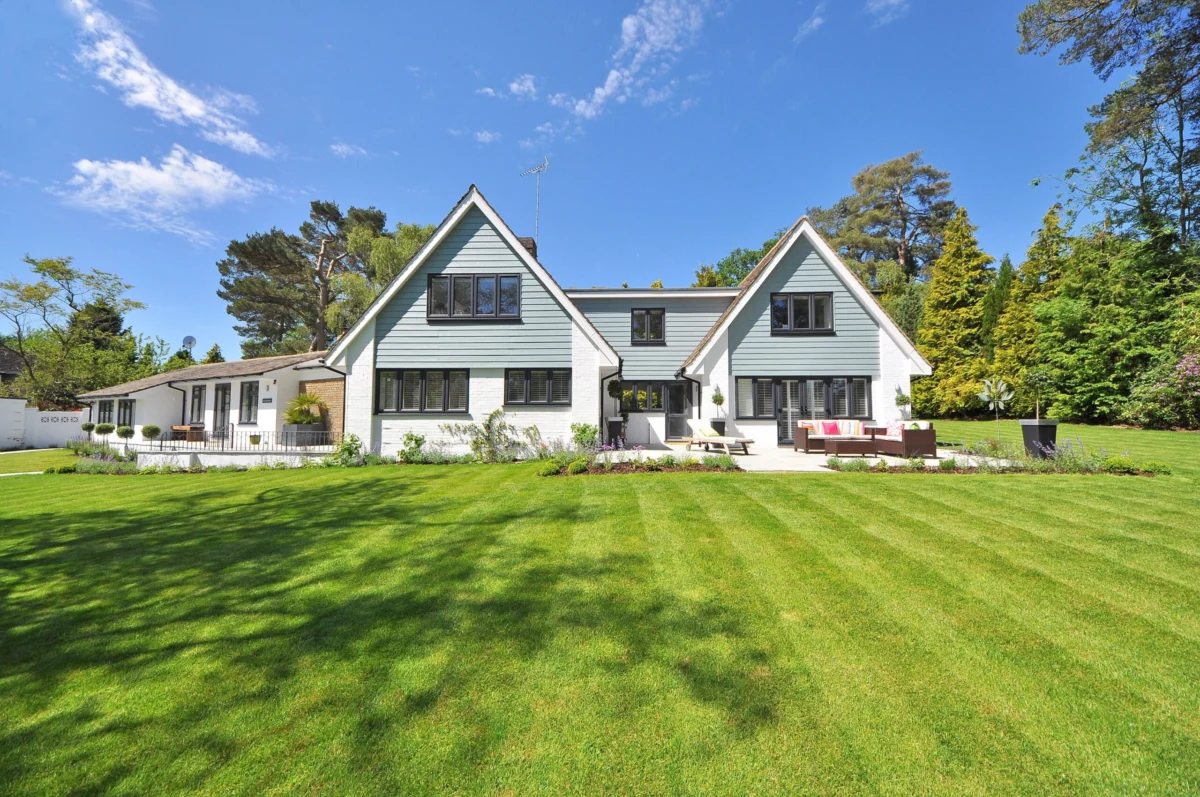
Une assurance habitation maison individuelle doit couvrir un ensemble de risques propres à ce type de bien : toiture exposée aux intempéries, dépendances (garage, abri de jardin), clôtures, et une responsabilité civile élargie du fait du terrain qui l'entoure. Un appartement, à l'inverse, partage sa structure avec d'autres logements et s'inscrit souvent dans une gestion collective via une copropriété.
Point clé à retenir
En maison individuelle, le propriétaire est seul responsable de l'entretien de la toiture et des façades ; en copropriété, cette responsabilité est partagée avec le syndic pour les parties communes.
2. Les garanties spécifiques à la maison individuelle
Pour une maison, certaines garanties méritent une attention particulière : la couverture de la toiture contre les tempêtes et la grêle, la protection des dépendances (garage, abri, véranda), et la responsabilité civile liée au terrain (chute d'un visiteur, dommages causés par un arbre). Le jardin, la piscine ou une clôture endommagée sont autant d'éléments à déclarer précisément.
Les maisons individuelles sont également plus exposées au risque de vol et de vandalisme lorsqu'elles sont isolées, ce qui justifie souvent une garantie renforcée sur ce point, en complément d'un système d'alarme ou d'une surveillance de voisinage.
Points de vigilance selon le type de logement
| Maison individuelle | Toiture, dépendances, terrain, vol isolé |
| Appartement | Voisinage, parties communes, dégât des eaux propagé |
| Copropriété | Répartition avec l'assurance du syndic |
| Locataire | Obligations identiques, capital mobilier variable |
3. Les garanties spécifiques à l'appartement
En appartement, le risque de dégât des eaux affectant les voisins est central : une fuite chez vous peut endommager le logement du dessous, engageant votre responsabilité civile. La garantie recours des voisins et des tiers est donc particulièrement importante, tout comme la bonne coordination avec l'assurance de la copropriété, qui couvre les parties communes (toiture, cages d'escalier, ascenseur).
En appartement, le risque toiture ou terrain disparaît généralement de votre contrat individuel, ce qui explique en partie une cotisation souvent plus basse qu'en maison, à surface équivalente.
4. Pourquoi le prix diffère entre maison et appartement
À surface égale, une maison individuelle coûte généralement 20 à 30 % plus cher à assurer qu'un appartement. Cette différence s'explique par l'exposition accrue aux intempéries (toiture, façades), l'absence de mitoyenneté qui limite certains risques mais en accentue d'autres (vol, isolement), et l'étendue du bien à couvrir (dépendances, terrain).
Point clé à retenir
Ne comparez jamais deux devis sur le seul critère du prix : vérifiez d'abord que les garanties couvrent bien les spécificités de votre logement (toiture, dépendances ou parties communes selon le cas).
Assurez votre logement au juste prix
Comparez les offres MRH adaptées à votre maison ou à votre appartement.
Trouvez la meilleure assurance habitation
Comparez les offres en 3 minutes et trouvez la protection adaptee a votre logement.
5. Capital mobilier : des besoins qui varient selon le logement
Le capital mobilier à déclarer dépend surtout de la surface et du nombre de pièces, mais aussi du type de logement : une maison avec dépendances comporte souvent plus de biens à couvrir (outillage de jardin, matériel de bricolage, mobilier extérieur) qu'un appartement équivalent en surface habitable. Sous-estimer ce capital expose à une sous-assurance habitation, quel que soit le type de bien.
En cas de sinistre, les démarches de déclaration restent identiques pour tous les types de logement. Voir notre guide sur le dégât des eaux assurance habitation pour la procédure détaillée.
6. Conseils pratiques selon votre type de logement
- En maison, vérifiez la couverture de la toiture et des dépendances déclarées
- En appartement, assurez-vous que la garantie recours des voisins est incluse
- En copropriété, demandez le règlement d'assurance du syndic pour éviter les doublons
- Déclarez précisément le terrain, le garage ou l'abri de jardin en maison
- Comparez les franchises vol : souvent plus élevées pour une maison isolée
- Réévaluez votre capital mobilier après tout aménagement ou achat important
Si vous êtes locataire, quel que soit le type de logement, les obligations restent les mêmes : consultez notre guide sur l'assurance habitation locataire pour connaître vos garanties minimales.
Pour les obligations générales en assurance habitation, consultez le site officiel Service-Public.fr.
"À retenir"
Une maison individuelle nécessite des garanties spécifiques (toiture, dépendances, terrain) souvent plus coûteuses qu'un appartement, où la garantie recours des voisins et l'articulation avec le syndic priment. Adaptez toujours vos garanties à la réalité de votre logement.
7. FAQ — Maison individuelle vs appartement
Pourquoi assurer une maison coûte-t-il plus cher qu'un appartement ?
Principalement à cause de l'exposition accrue aux intempéries, des dépendances à couvrir et de l'absence de mitoyenneté qui accentue certains risques, notamment le vol.
En copropriété, dois-je aussi payer pour l'assurance du syndic ?
Oui, l'assurance des parties communes souscrite par le syndic est généralement financée via les charges de copropriété, en plus de votre contrat individuel.
Le jardin et le garage sont-ils automatiquement couverts en maison ?
Pas toujours en totalité : vérifiez que les dépendances sont bien mentionnées dans le contrat et que leur valeur est correctement déclarée.
Un studio nécessite-t-il les mêmes garanties qu'une grande maison ?
Non, le socle de garanties reste similaire, mais le capital mobilier, les options et le niveau de responsabilité civile doivent être adaptés à la taille et au type du bien.
Avertissement : Les informations fournies sont à titre informatif. Cet article contient des liens d'affiliation.
🏠 Partenaire Assurland
Comparez votre assurance habitation
Assurland compare 78 offres en 3 minutes. Economisez en moyenne 233 € sur votre contrat MRH.
Comparer les offres MRH →Comparateur gratuit et sans engagement - Résultat immédiat



Ping : Emmenagement et assurance habitation : la checklist complete - Assurance Habitat Conseil