Explosion d'usine, accident industriel, fuite chimique majeure : ces événements rares mais graves relèvent d'un régime d'indemnisation spécifique. La garantie catastrophe technologique est obligatoirement incluse dans tout contrat multirisque habitation depuis 2003, mais peu d'assurés savent réellement comment elle fonctionne. Voici ce qu'il faut retenir.
Sommaire
- Garantie catastrophe technologique : définition
- Comment est déclenchée la garantie catastrophe technologique ?
- Quels dommages sont couverts ?
- Catastrophe technologique ou naturelle : ne pas confondre
- Délais et démarches pour être indemnisé
- Conseils pratiques en cas de catastrophe technologique
- FAQ — Garantie catastrophe technologique
1. Garantie catastrophe technologique : définition
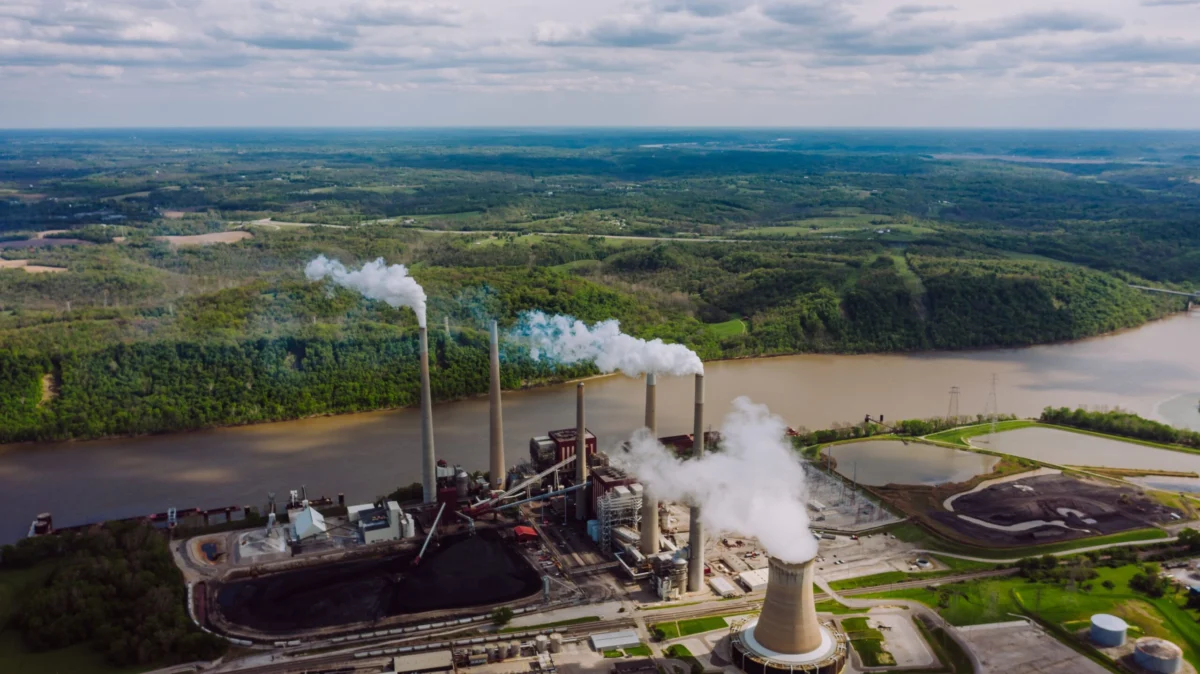
La garantie catastrophe technologique couvre les dommages matériels causés à un logement par un accident survenu dans une installation industrielle classée (usine chimique, site Seveso, installation nucléaire ou industrielle à risque). Créée après la catastrophe d'AZF à Toulouse en 2001, elle est intégrée d'office à tous les contrats multirisque habitation depuis la loi du 30 juillet 2003, sans surcoût pour l'assuré.
Point clé à retenir
Contrairement à la garantie catastrophe naturelle, la garantie catastrophe technologique ne nécessite aucun arrêté ministériel préalable pour être activée dans la majorité des cas.
2. Comment est déclenchée la garantie catastrophe technologique ?
Le déclenchement de cette garantie repose sur la reconnaissance officielle, par un arrêté préfectoral ou une décision de justice, qu'un accident technologique impliquant une installation classée est à l'origine des dommages constatés. Cette reconnaissance identifie une zone géographique affectée, permettant aux sinistrés de faire valoir leurs droits auprès de leur assureur.
À la différence de la garantie catastrophe naturelle, la procédure ne dépend pas systématiquement d'un arrêté interministériel : dans certains cas, la responsabilité de l'exploitant industriel est directement engagée, ce qui peut accélérer la prise en charge des dommages.
Étapes clés de la reconnaissance
| Accident industriel | Survenance dans une installation classée |
| Reconnaissance officielle | Arrêté préfectoral ou décision de justice |
| Zone délimitée | Périmètre géographique des logements concernés |
| Déclaration assureur | Démarche classique de déclaration de sinistre |
3. Quels dommages sont couverts ?
La garantie couvre les dommages matériels directs causés au logement et à son contenu : bris de vitrage, fissures structurelles, dégradations liées à une explosion ou une onde de choc. Contrairement à d'autres garanties, aucune franchise légale n'est applicable, ce qui distingue nettement ce régime de celui de la catastrophe naturelle.
Les dommages corporels relèvent, eux, d'un régime distinct souvent pris en charge via les procédures judiciaires ou les fonds d'indemnisation spécifiques mis en place après l'accident, en complément de l'assurance habitation.
4. Catastrophe technologique ou naturelle : ne pas confondre
Les deux garanties sont souvent confondues, mais elles répondent à des logiques différentes. La catastrophe naturelle concerne des événements climatiques ou géologiques (inondation, sécheresse, mouvement de terrain) et nécessite un arrêté interministériel avec franchise légale. La catastrophe technologique, elle, concerne un accident d'origine industrielle et humaine, sans franchise obligatoire.
Point clé à retenir
Ne confondez pas les deux régimes lors d'une déclaration : l'origine du sinistre (climatique ou industrielle) détermine la procédure et les délais applicables.
Vérifiez que votre logement est bien couvert
Comparez les offres MRH incluant toutes les garanties légales, sans surcoût caché.
Trouvez la meilleure assurance habitation
Comparez les offres en 3 minutes et trouvez la protection adaptee a votre logement.
5. Délais et démarches pour être indemnisé
Une fois l'accident reconnu, l'assuré dispose généralement de plusieurs mois pour déclarer son sinistre, un délai bien plus large que celui applicable aux sinistres classiques. Le délai de prescription pour engager une demande d'indemnisation est de trois ans à compter de la publication de la décision de reconnaissance.
Les démarches restent similaires à celles de tout autre sinistre : constat des dégâts, photos, devis de réparation, transmission à l'assureur. Pour la procédure générale de déclaration, consultez notre guide sur les sinistres MRH, démarches et délais légaux.
6. Conseils pratiques en cas de catastrophe technologique
- Vérifiez que votre commune figure dans le périmètre reconnu par l'arrêté
- Photographiez systématiquement les dégâts avant toute réparation
- Conservez tous les documents officiels liés à la reconnaissance de l'accident
- Déclarez le sinistre sans attendre, même si le délai légal est plus large
- Renseignez-vous sur les éventuels fonds d'indemnisation complémentaires
- En cas de refus d'indemnisation, demandez un motif écrit détaillé
Si votre logement a également subi un incendie lié à l'accident, consultez notre guide dédié à l'assurance incendie habitation. Et si la valeur de votre bien n'a pas été réévaluée récemment, vérifiez également le risque de sous-assurance habitation, qui pourrait réduire votre indemnisation.
Pour connaître les installations classées à risque près de chez vous, consultez le site officiel Service-Public.fr.
"À retenir"
La garantie catastrophe technologique est incluse d'office dans tout contrat MRH depuis 2003, sans franchise légale. Elle se déclenche après reconnaissance officielle d'un accident industriel, avec un délai de prescription de trois ans pour être indemnisé.
7. FAQ — Garantie catastrophe technologique
Dois-je souscrire une option spécifique pour être couvert ?
Non, cette garantie est intégrée automatiquement à tout contrat MRH depuis 2003, sans démarche ni surcoût supplémentaire.
Y a-t-il une franchise en cas de catastrophe technologique ?
Non, contrairement à la catastrophe naturelle, aucune franchise légale n'est applicable pour ce type de sinistre.
Comment savoir si mon logement est dans une zone reconnue ?
La reconnaissance officielle précise le périmètre géographique concerné : renseignez-vous auprès de votre mairie ou de votre assureur après un accident industriel.
Cette garantie couvre-t-elle les dommages corporels ?
Non, elle couvre les dommages matériels au logement. Les dommages corporels relèvent d'un régime distinct, souvent via des fonds d'indemnisation spécifiques.
Avertissement : Les informations fournies sont à titre informatif. Cet article contient des liens d'affiliation.
🏠 Partenaire Assurland
Comparez votre assurance habitation
Assurland compare 78 offres en 3 minutes. Economisez en moyenne 233 € sur votre contrat MRH.
Comparer les offres MRH →Comparateur gratuit et sans engagement - Résultat immédiat