Salarié en télétravail, indépendant ou créateur d'entreprise, de plus en plus de personnes travaillent depuis chez elles. Mais installer un bureau à domicile ne change pas seulement votre quotidien : cela peut aussi modifier ce que votre assurance habitation accepte de couvrir. Matériel, clients, responsabilité, bail : voici ce que votre contrat couvre vraiment, et ce qu'il peut exclure.
Sommaire
- Bureau à domicile : télétravail ou activité professionnelle ?
- Ce que couvre généralement votre contrat habitation
- Ce qui est souvent exclu ou plafonné
- Accueillir des clients chez soi : le point de vigilance
- Locataire ou copropriétaire : bail et règlement
- Conseils pratiques pour assurer son bureau à domicile
- FAQ — Bureau à domicile et assurance habitation
1. Bureau à domicile : télétravail ou activité professionnelle ?
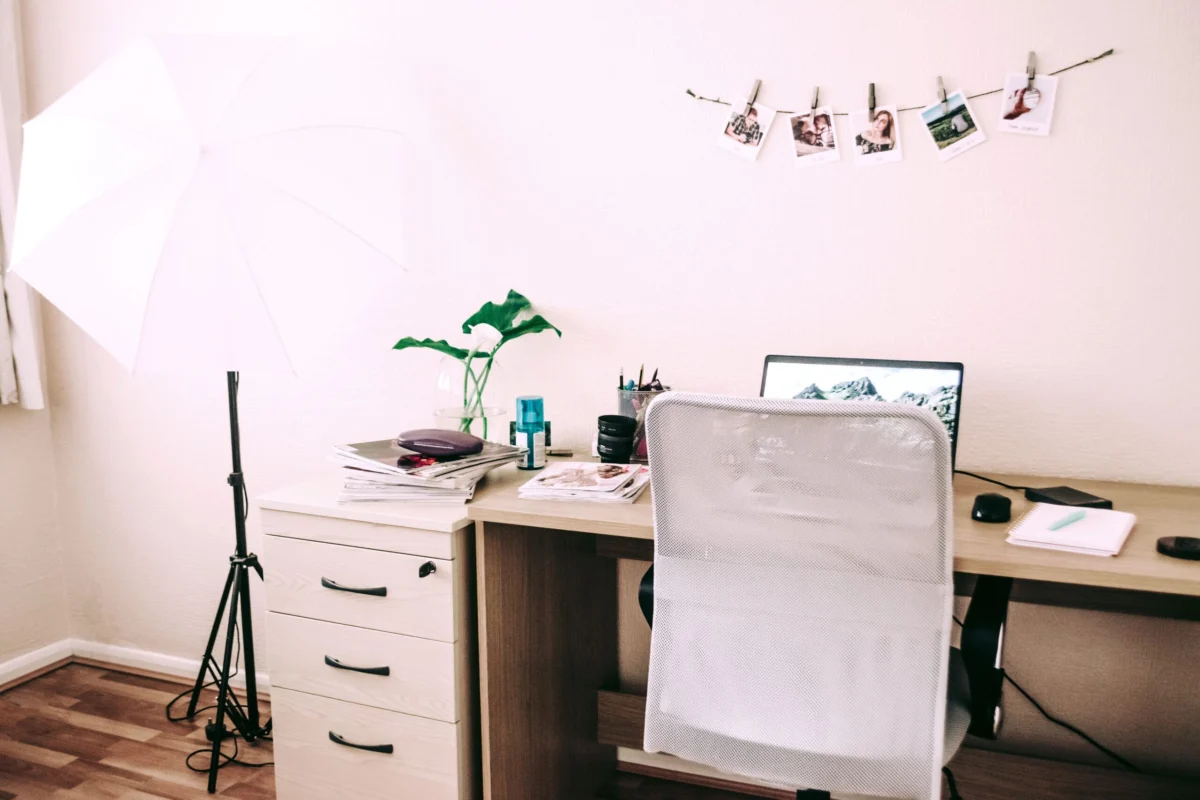
Le premier réflexe est de distinguer deux situations. Un salarié en télétravail utilise son logement comme lieu de travail occasionnel ou régulier, sans y exercer sa propre activité. Un indépendant, une profession libérale ou un entrepreneur, lui, gère son activité depuis son domicile, avec du matériel professionnel, parfois des stocks et des clients.
Le bureau à domicile du premier se traite souvent par une simple information de l'assureur. Celui du second change la nature du risque et doit presque toujours être déclaré.
Point clé à retenir
Un contrat multirisque habitation est conçu pour un usage d'habitation. Ne pas signaler une activité professionnelle peut conduire l'assureur à réduire ou refuser une indemnisation en cas de sinistre.
2. Ce que couvre généralement votre contrat habitation
Pour un usage limité, votre contrat protège en principe le logement lui-même (incendie, dégât des eaux, tempête) et votre mobilier personnel, y compris l'ordinateur et le bureau que vous avez achetés. La responsabilité civile vie privée couvre les dommages que vous causeriez à un tiers dans le cadre de votre vie quotidienne.
Si votre employeur vous a prêté un ordinateur ou un écran, vérifiez qui en supporte le risque en cas de vol ou de dégât : cela dépend de la politique de l'entreprise et des clauses de votre contrat. Certains contrats couvrent les biens confiés, d'autres non.
Selon votre situation
| Salarié en télétravail | Informer l'assureur, vérifier le matériel de l'employeur |
| Indépendant sans client | Déclarer l'activité, assurer le matériel professionnel |
| Activité avec accueil de clients | Contrat adapté, RC professionnelle, accord du bailleur ou du syndic |
| Stock de marchandises | Assurance spécifique du contenu professionnel |
3. Ce qui est souvent exclu ou plafonné
Le matériel professionnel, les stocks et les marchandises sont fréquemment exclus d'un contrat habitation, ou limités à un plafond très bas. La garantie vol et cambriolage peut aussi exiger des conditions précises (effraction, protections installées) qui s'appliquent différemment au matériel informatique.
Deux autres points échappent souvent aux contrats classiques : la perte de données ou l'attaque informatique, qui relèvent d'une assurance cyber spécifique, et la responsabilité liée à l'activité elle-même (erreur, retard, dommage causé à un client), qui relève de la RC professionnelle.
4. Accueillir des clients chez soi : le point de vigilance
Recevoir des clients, des patients ou des fournisseurs dans votre bureau à domicile modifie nettement le risque : une personne qui chute dans votre entrée n'est plus un invité mais un client. Beaucoup de contrats excluent ou restreignent la responsabilité civile dans ce cas, et exigent un contrat adapté à un local mixte, habitation et professionnel.
Point clé à retenir
Dès que vous recevez du public, demandez à votre assureur une confirmation écrite que votre contrat couvre cet usage : sans cela, vous pourriez être mal protégé en cas d'accident.
Vérifiez que votre bureau est bien couvert
Comparez les offres MRH qui acceptent le télétravail et l'activité à domicile.
Trouvez la meilleure assurance habitation
Comparez les offres en 3 minutes et trouvez la protection adaptee a votre logement.
5. Locataire ou copropriétaire : bail et règlement
Si vous êtes locataire, relisez votre bail : il peut limiter l'usage du logement à l'habitation, ou exiger l'accord du bailleur pour toute activité professionnelle. Installer un bureau à domicile sans cet accord peut vous exposer à un litige, et compliquer une indemnisation.
En copropriété, le règlement peut aussi encadrer l'exercice d'une activité professionnelle, notamment l'accueil de clients ou l'affichage d'une plaque. Un coup d'œil au règlement avant de vous lancer vous évitera des mauvaises surprises.
6. Conseils pratiques pour assurer son bureau à domicile
- Signalez votre activité à l'assureur dès qu'elle dépasse le télétravail occasionnel
- Faites l'inventaire du matériel professionnel, avec factures et photos
- Vérifiez le plafond applicable au matériel informatique et aux objets de valeur
- Souscrivez une RC professionnelle si votre activité la requiert
- Faites confirmer par écrit la couverture en cas d'accueil de clients
- Relisez bail ou règlement de copropriété avant d'installer votre activité
Un matériel connecté (imprimante, objets domotiques) mérite aussi attention : voir notre article sur l'assurance maison connectée. Et pour éviter qu'un matériel sous-déclaré ne réduise votre indemnité, lisez notre guide sur la sous-assurance habitation. En cas de sinistre, les démarches restent celles des sinistres MRH.
Pour les règles liées à l'activité à domicile, consultez le site officiel Service-Public.fr.
"À retenir"
Un bureau à domicile occasionnel se gère par une simple information de l'assureur ; une activité professionnelle doit être déclarée, avec une couverture du matériel et une RC professionnelle. Si vous recevez des clients, faites confirmer la couverture par écrit et vérifiez bail ou règlement.
7. FAQ — Bureau à domicile et assurance habitation
Dois-je prévenir mon assureur si je télétravaille ?
C'est recommandé, surtout si le télétravail est régulier ou si du matériel professionnel est installé chez vous. Beaucoup d'assureurs l'acceptent sans surcoût, mais il vaut mieux le faire confirmer.
Mon ordinateur professionnel est-il couvert en cas de cambriolage ?
Cela dépend du contrat, des plafonds et de la propriété du matériel. Un matériel prêté par l'employeur ou utilisé pour une activité indépendante peut être exclu ou limité.
La RC professionnelle est-elle incluse dans mon contrat habitation ?
Non, la responsabilité civile du contrat habitation couvre la vie privée. Les dommages liés à votre activité relèvent d'une assurance professionnelle distincte.
Puis-je recevoir des clients en tant que locataire ?
Cela dépend de votre bail et de l'accord du bailleur, ainsi que du règlement de copropriété. Obtenez cet accord par écrit avant d'accueillir du public.
Avertissement : Les informations fournies sont à titre informatif ; la couverture dépend de chaque contrat. Cet article contient des liens d'affiliation.
🏠 Partenaire Assurland
Comparez votre assurance habitation
Assurland compare 78 offres en 3 minutes. Economisez en moyenne 233 € sur votre contrat MRH.
Comparer les offres MRH →Comparateur gratuit et sans engagement - Résultat immédiat